En 2024, le transport intérieur de marchandises en France atteint 344 Md t.km (+3,7 %).
Tonnes-kilomètres, parts modales fret, pavillon routier et logistique.
Transport de marchandises
- 3.1Transport intérieur de marchandises par mode
- 3.2UE27 : transports terrestres de marchandises
- 3.3Europe : transports routiers de marchandises
- 3.4Transport routier international et concurrence
- 3.5Transport combiné rail-route en France
- 3.6Transport ferroviaire de marchandises en France
- 3.7Trafic transalpin de marchandises
- 3.8Trafic transmanche de marchandises
- 3.9Transport fluvial en France et en Europe
- 3.10Ports maritimes français
- 3.11Fret aérien
- 3.12Logistique du dernier kilomètre et e-commerce
- 3.13Sources principales et statut des données
Transport intérieur de marchandises par mode
L’unité de mesure habituelle du transport de marchandises est la tonne-kilomètre (t.km), produit du tonnage transporté par la distance parcourue. Elle présente l’avantage d’éviter les doubles comptes (contrairement à la tonne, qui peut être comptabilisée plusieurs fois au cours d’un même acheminement) mais elle présente aussi des limites, en raison de la grande hétérogénéité des produits transportés et des distances. Le périmètre retenu ici couvre le transport intérieur de marchandises en France métropolitaine, hors oléoducs, y compris véhicules utilitaires légers et transit, et intègre les opérateurs ferroviaires alternatifs.
TRANSPORT INTÉRIEUR DE MARCHANDISES EN FRANCE (MD T.KM)
| Libellé | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|---|---|---|
| TOTAL TERRESTRE | 320 | 336 | 336 | 348 | 334 | 349 | 345 | 332 | 344 |
| ROUTIER TOTAL (PTAC > 3,5 T) | 268,9 | 285,2 | 286,1 | 296,7 | 287,0 | 295,3 | 293,4 | 286,5 | 296,7 |
| DONT COMPTE D’AUTRUI (PAVILLON FR) | 130,3 | 140,7 | 142,3 | 146,9 | 141,9 | 147,6 | 148,1 | 145,4 | 149,8 |
| DONT COMPTE PROPRE (PAVILLON FR) | 21,8 | 21,2 | 21,5 | 21,0 | 20,4 | 20,5 | 20,3 | 18,8 | 18,4 |
| DONT PAVILLON ÉTRANGER (CABOTAGE + TRANSIT) | 116,8 | 123,3 | 122,3 | 128,8 | 124,8 | 127,2 | 125,0 | 122,3 | 128,4 |
En 2024, le transport terrestre de marchandises se redresse nettement : il atteint 344 milliards de tonnes-kilomètres, en progression de +3,7 % par rapport à 2023. Cette reprise concerne tous les modes : routier (+3,4 %), ferroviaire (+7,4 %) et fluvial (+2,1 %). Mais ce rebond ne doit pas être lu comme un retour à la normale : le transport terrestre français reste 1,2 % en dessous du niveau de 2019, et sa croissance de long terme est plus faible que dans le reste de l’UE (+22 % de routier UE entre 2012 et 2022, activité quasi-stable en France sur la même période). Cette stagnation reflète à la fois la désindustrialisation relative (moins de produits manufacturés à transporter) et la perte de parts de marché des transporteurs français face à leurs concurrents européens – au premier rang desquels la Pologne, devenue 1er pays UE en t.km routières (cf. section 3.4).
Les parts modales restent stables sur le total terrestre (incluant les VUL < 3,5 t) : environ 89 % du fret est transporté par la route (poids lourds + VUL), 9 % par le rail et 2 % par voie fluviale. Sur le seul périmètre route PTAC > 3,5 t + ferroviaire + fluvial (somme = 335,3 Md t.km en 2024), les parts ressortent à 88/10/2. Cette stabilité des parts modales depuis vingt ans constitue l’angle mort du débat sur la transition des mobilités : malgré des investissements ferroviaires significatifs et plusieurs plans nationaux de soutien au fret ferroviaire et fluvial, le report modal reste marginal. L’objectif gouvernemental de doubler la part du fret ferroviaire d’ici 2030 (de 9 à 18 %) implique une rupture qui n’est pas encore visible dans les chiffres.
Le transport maritime de marchandises transitant par les ports français reste quasiment stable à 325,5 millions de tonnes (-0,3 % après -4,3 % en 2023), du fait des tensions internationales et de la perturbation persistante du canal de Suez (réacheminement des flux par le cap de Bonne-Espérance). Voir détail en section 3.10.
UE27 : transports terrestres de marchandises
UE27 : TRANSPORTS TERRESTRES DE MARCHANDISES (MD T.KM)
| Libellé | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|---|---|---|
| UE14 ROUTE | 1 092 | 1 120 | 1 146 | 1 163 | 1 128 | 1 195 | 1 187 | 1 138 | 1 148 |
| UE14 RAIL | 269 | 262 | 263 | 261 | 235 | 262 | 265 | 252 | 253 |
| UE14 FLUVIAL | 123 | 124 | 110 | 115 | 107 | 112 | 105 | 98 | 101 |
| NEM ROUTE | 583 | 638 | 616 | 651 | 671 | 725 | 731 | 719 | 721 |
| NEM RAIL | 141 | 151 | 157 | 148 | 135 | 141 | 138 | 132 | 125 |
Europe : transports routiers de marchandises
Les chiffres présentés ici sont déclarés par les transporteurs de chaque État membre et incluent une part non négligeable d’échanges internationaux. Le transport routier de marchandises de l’UE27 a fortement progressé sur dix ans (+22 % entre 2012 et 2022), porté principalement par les nouveaux États membres et particulièrement la Pologne, dont le pavillon de transport routier est devenu le premier d’Europe.
UE : TRANSPORTS ROUTIERS DE MARCHANDISES (MD T.KM)
| Libellé | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|---|---|---|
| UE14 | 1 092 | 1 120 | 1 146 | 1 163 | 1 128 | 1 195 | 1 187 | 1 138 | 1 148 |
| NEM 13 | 583 | 638 | 616 | 651 | 671 | 725 | 731 | 719 | 721 |
| UE27 | 1 675 | 1 758 | 1 762 | 1 814 | 1 800 | 1 921 | 1 919 | 1 857 | 1 869 |
| POLOGNE | 291 | 335 | 316 | 349 | 355 | 380 | 385 | 378 | 368 |
| ALLEMAGNE | 316 | 313 | 317 | 312 | 305 | 307 | 304 | 286 | 281 |
Transport routier international et concurrence européenne
La structure du marché européen du transport routier de marchandises a profondément changé depuis l’élargissement de l’UE de 2004 et 2007. La Pologne est devenue le premier pays de l’UE en t.km routières (385 Md en 2022, vs 173 Md pour la France), grâce à un secteur de transport routier qui exploite massivement les écarts de coûts salariaux pour réaliser le « cabotage » et le transport international intra-UE. Cette dynamique a fragilisé les transporteurs français, dont la part de marché européenne recule depuis quinze ans.
ÉVOLUTION COMPARÉE DES PAVILLONS ROUTIERS (MD T.KM, 2012-2022)
| Libellé | ||||||
|---|---|---|---|---|---|---|
| POLOGNE | ~234 | 385 | +~65 % | 1 | er | pavillon UE |
| UE27 | ~1 575 | 1 921 | +~22 % | Tirage par les NEM | ||
| ALLEMAGNE | — | 304 | ~Stable | Marché intérieur dynamique | ||
| ESPAGNE | — | 267 | En hausse | Hub Sud | ||
| FRANCE | — | 173 | Recul long terme | Perte de parts de marché |
Paquet mobilité européen (2020) et effets sur la concurrence
La directive sur le « paquet mobilité », adoptée en 2020, a tenté de rééquilibrer les distorsions de concurrence par plusieurs mécanismes : encadrement plus strict du cabotage, retour obligatoire des camions dans le pays d’établissement toutes les 8 semaines, application du principe « à travail égal salaire égal » pour les conducteurs en mission internationale. Les effets concrets sur la part de marché des pavillons sont en cours d’évaluation par la Commission européenne ; à mi-2025, la dynamique de croissance du pavillon polonais s’est partiellement modérée mais la hiérarchie n’a pas été inversée.
Conséquences pour la France
Le pavillon français s’est repositionné sur le segment domestique et sur les flux intra-européens à plus forte valeur ajoutée (logistique pharmaceutique, transport sous température dirigée, transport ADR de matières dangereuses). La FNTR (Fédération Nationale des Transports Routiers), l’OTRE et l’Union TLF documentent régulièrement la perte de compétitivité-coût face aux transporteurs d’Europe centrale et orientale, ainsi que la pénurie de conducteurs (estimée à 40 000 à 50 000 postes vacants en France selon les estimations sectorielles 2024-2025 – FNTR, OTRE, Union TLF).
La Pologne est devenue le 1er pavillon européen ; la France se situe au 4e rang
Repère imprimé sur la figure : « UE14 1 921 » (mention conservée telle qu'elle figure dans le PDF).
Transport combiné rail-route en France
Le transport combiné rail-route est un mode de transport intermodal qui associe la traction ferroviaire pour la longue distance et la route pour les pré- et post-acheminements. Les deux principaux schémas sont le transport combiné non accompagné – qui transporte uniquement la caisse mobile, le conteneur ou la semi-remorque – et l’autoroute ferroviaire, qui transporte le camion entier. C’est sur cet axe que l’événement structurant de 2024 a eu lieu : la fermeture de la ligne ferroviaire de la Maurienne (Mont-Cenis) depuis l’éboulement du 27 août 2023 et la fermeture programmée fin 2025 du ferroutage suisse (Lötschberg-Simplon) reportent près de 100 000 camions/an supplémentaires sur la route, à un moment où le tunnel routier du Mont-Blanc a aussi été fermé trois mois pour travaux (cf. chap 5).
Rappel de quelques définitions du transport combiné :
Le « transport combiné rail-route » ou « ferroutage » désigne un mode de transport intermodal de marchandises dont le parcours principal est effectué par le rail (fer) et les parcours d’extrémités par la route. La marchandise est transportée dans des caisses mobiles, conteneurs ou semi-remorques (combiné non accompagné), ou encore dans des camions entiers (combiné accompagné ou route roulante).
Les différents types de contenants reçoivent l’appellation générique d’unité de transport intermodal (uti, ou en anglais itu, intermodal transport unit). Les caisses ou conteneurs sont munis d’éléments de préhension et généralement empilables (notamment les conteneurs ISO utilisés en transport maritime). La longueur standard du conteneur ISO de base est de 6,10 m (20 pieds), d’où l’unité la plus utilisée en transport combiné, l’équivalent vingt pieds (evp ou en anglais teu, twenty-foot equivalent unit).
L’Union internationale rail-route (UIRR) utilise aussi une autre unité, l’« envoi », qui correspond à la capacité d’un camion routier et permet ainsi des comparaisons pertinentes entre les modes. Un envoi est considéré comme équivalent en moyenne à 2 evp (soient 2 caisses ou conteneurs de moins de 8,3 m, ou 1 caisse de plus de 8,3 m, ou 1 semi-remorque, ou 1 camion sur route roulante). Un envoi moyen correspond à environ 20 à 22 tonnes de fret. Un envoi-kilomètre a donc la dimension d’une de circulation et correspond sensiblement à 1 véhicule-kilomètre par camion.
FRANCE : TRANSPORT COMBINÉ RAIL-ROUTE
| Libellé | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|---|---|---|
| TRANSPORT COMBINÉ (MD T.KM) | 9,7 | 9,7 | 10,7 | 11,9 | 12,5 | 14,9 | 15,2 | 12,5 | 14,4 |
| PART DANS LE FRET FERROVIAIRE (%) | 27,8 | 27,4 | 31,7 | 34,2 | 39,0 | 40,4 | 42,0 | 41,0 | 44,2 |
Rupture méthodologique
L’éboulement survenu le 27 août 2023 sur la ligne ferroviaire de Maurienne a interrompu la liaison Lyon-Turin par voie ferrée historique. Cette fermeture, qui se poursuit en 2024-2025, affecte directement les autoroutes ferroviaires Aiton-Orbassano et le transport combiné franco-italien. Les données 2024 ne sont pas comparables au périmètre antérieur.
Transport ferroviaire de marchandises en France
Le transport ferroviaire de marchandises en France est ouvert à la concurrence depuis 2006. Aux côtés de Rail Logistics Europe (regroupant Fret SNCF, Captrain France, Naviland Cargo, Ecorail Transport et Normandie Rail Services), opèrent désormais plusieurs entreprises ferroviaires alternatives, dont DB Cargo France, Lineas France, Regiorail France et VFLI.
TRANSPORT FERROVIAIRE DE MARCHANDISES EN FRANCE (MD T.KM)
| Libellé | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|---|---|---|
| TRAFIC NATIONAL | 20,5 | 20,8 | 20,1 | 20,0 | 18,4 | 21,5 | 21,2 | 18,1 | 20,0 |
| TRAFIC INTERNATIONAL | 14,2 | 14,6 | 13,8 | 14,6 | 13,8 | 15,3 | 15,1 | 12,3 | 12,6 |
| TOTAL | 34,7 | 35,5 | 33,8 | 34,6 | 32,2 | 36,8 | 36,3 | 30,4 | 32,6 |
| PART FRET SNCF (EN T.KM) | — | — | — | — | — | — | ~65 % | ~50 % | 42 % |
En 2024, le trafic ferroviaire de marchandises en France se redresse après l’année difficile de 2023 (où il avait reculé de 16,3 %), sans toutefois retrouver le niveau de 2022. Avec 32,6 Md tonnes-kilomètres (+7,4 % par rapport à 2023), le rail confirme son redressement, mais reste encore loin de l’objectif de doublement de sa part modale d’ici 2030 fixé par la stratégie nationale fret. Pour atteindre 18 % (contre 9 % aujourd’hui), il faudrait un investissement annuel de l’ordre de 3 à 4 Md€ sur la décennie, pour la régénération des voies, le développement de terminaux multimodaux, et le soutien aux opérateurs de fret.
L’ouverture à la concurrence se matérialise par une diversification accrue des opérateurs : plusieurs entreprises ferroviaires alternatives (DB Cargo France, Lineas France, Regiorail France) ont fortement augmenté leur trafic et leurs parts de marché en 2024. À l’inverse, l’opérateur historique recule nettement : la part de Fret SNCF s’établit à 42 % en t.km en 2024 (contre ~50 % un an plus tôt), dans le cadre du plan de « discontinuité » imposé par la procédure de la Commission européenne sur d’éventuelles aides d’État. Ce plan a conduit à la cession de 23 flux à des concurrents et à la disparition juridique de Fret SNCF au 1er janvier 2025, remplacé par deux nouvelles sociétés (Hexafret pour le transport, Technis pour la maintenance). La ventilation détaillée par opérateur est publiée par l’ART (Bilan ferroviaire 2024).
Trafic transalpin de marchandises
Le trafic transalpin de marchandises traverse la chaîne des Alpes par plusieurs points de passage routiers et ferroviaires, principalement sur trois axes : franco-italien (Fréjus/Mont-Cenis, Mont-Blanc, Vintimille), suisse (Saint-Gothard, Simplon, Grand-Saint-Bernard) et autrichien (Brenner). Rappel : Les trafics ci-dessous ne sont pas exactement comparables d’un pays à l’autre (quoiqu’ils soient totalisés dans le tableau par commodité) : en Suisse, les “camions” désignent les véhicules utilitaires dont le PTAC est compris entre 3,5 t et 40 t ; dans les tunnels franco-italiens et en Autriche, le critère est la silhouette des véhicules (empattement, nombre d’essieux), et il s’agit des « poids lourds » à proprement parler et non des petits camions. En outre, le Saint-Gothard et le San-Bernardino sont éloignés de la frontière italo-suisse, et on y rencontre une part non négligeable de trafics internes à la Suisse (environ 1/3).
Rupture méthodologique 2024
L’année 2024 a été particulièrement perturbée pour les trafics transalpins : (1) la ligne ferroviaire de Maurienne – qui dessert le tunnel du Mont-Cenis – est fermée depuis l’éboulement du 27 août 2023 ; (2) le tunnel routier du Mont-Blanc a été fermé pour travaux de rénovation du 16 septembre au 18 décembre 2024, entraînant le report de 90 % du trafic poids lourds vers le tunnel du Fréjus (+70 % de trafic habituel) ou vers Vintimille.
TRAFIC TRANSALPIN ROUTIER DE MARCHANDISES (M CAMIONS)
| Libellé | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|---|---|---|
| FRÉJUS + MONT-BLANC | 1,28 | 1,36 | 1,41 | 1,40 | 1,28 | 1,45 | 1,47 | 1,44 | 1,45 |
| BRENNER (AUTRICHE) | 2,21 | 2,34 | 2,49 | 2,56 | 2,38 | 2,52 | 2,57 | 2,48 | 2,46 |
| AUTRES PASSAGES FRANCO-ITALIENS (VINTIMILLE…) | 1,50 | 1,52 | 1,57 | 1,57 | 1,42 | 1,62 | 1,62 | 1,62 | 1,68 |
| SUISSE (TOUS PASSAGES, M CAMIONS) | 0,98 | 0,95 | 0,94 | 0,90 | 0,86 | 0,90 | 0,93 | 0,92 | 0,96 |
Les difficultés économiques des années 2008 et surtout 2009 avaient accentué les tendances déjà visibles des évolutions de trafics. Après la baisse due à la crise sanitaire en 2020, on retrouvait en 2022 un trafic total transalpin quasi comparable à celui de 2019. Les trafics cumulés des deux tunnels franco-italiens sont restés quasi constants de 1994 jusqu’à la crise de 2009 ; après la crise sanitaire en 2020, ils ont cru et sont revenus, 4 % au-dessus du niveau de 2019 (voir aussi FLU10). Les trafics cumulés des franchissements italo-suisses sont quasi constants depuis 2018.
Les trafics cumulés des franchissements italo-autrichiens étaient par contre en forte hausse depuis 2014 ; après la crise, ils ont recommencé leur progression et sont revenus en 2022 quasiment au niveau de 2019. La fin du ferroutage suisse annoncée pour fin 2025 pourrait par ailleurs reporter environ 77 000 camions par an supplémentaires sur les routes franco-italiennes, augmentant la pression sur les tunnels existants et leurs vallées. Le projet Lyon-Turin (mise en service du tunnel de base transfrontalier prévue 2032-2033 selon TELT, accès français – section Lyon-Saint-Jean-de-Maurienne – prévus à un horizon plus tardif selon les calendriers de SNCF Réseau) constitue la réponse de long terme à ces tensions structurelles.
Trafics transmanche de marchandises
TRAFICS TRANSMANCHE DE MARCHANDISES
| Libellé | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|
| CAMIONS EUROTUNNEL (K) | 1 633 | 1 437 | 1 428 | 1 447 | 1 207 | 1 198 |
| FERRIES MANCHE CAMIONS (K) | 2 600 | 1 700 | 2 100 | 2 322 | 2 273 | 2 300 |
| TOTAL CAMIONS TRANSMANCHE (K) | 4 230 | 3 140 | 3 530 | 3 769 | 3 480 | 3 500 |
| TOTAL TONNES (MT) | 40 | 30 | 33 | 36 | 35 | ~35 |
En 2024, le trafic LeShuttle Freight (camions sur navettes Eurotunnel) s’est maintenu à un niveau proche de 2023 (1,198 million de camions, -1 %). Pour 2025, Getlink a publié un EBITDA consolidé de 859 M€ (au-dessus de sa prévision) et un dividende de 0,80 € par action ; le groupe vise 1 milliard d’euros d’EBITDA à horizon 2030.
Transport fluvial en France et en Europe
Le transport fluvial de marchandises en France s’effectue principalement sur quatre bassins hydrographiques : le bassin de la Seine, le bassin du Nord-Pas-de-Calais (connecté à la Belgique et aux Pays-Bas), le bassin Rhône-Saône, et le bassin du Rhin (Alsace). Voies Navigables de France (VNF) gère l’ensemble du réseau.
TRANSPORT FLUVIAL : FRANCE ET EUROPE (MD T.KM)
| Libellé | 2019 | 2020 | 2021 | 2022 |
|---|---|---|---|---|
| UE27 | 141 | 129 | 128 | 122 |
| ALLEMAGNE | 50,0 | 46,0 | 45,6 | 44,1 |
| PAYS-BAS | 48,9 | 47,2 | 47,5 | 44,6 |
| BELGIQUE | 8,8 | 8,1 | 8,0 | 7,6 |
| FRANCE | 7,2 | 6,7 | 6,8 | 6,6 |
En 2024, le transport fluvial intérieur français rebondit avec environ 6,0 Md tonnes-kilomètres (+2,1 % vs 2023), après une chute marquée en 2023 (-10,2 %). Mais la part modale du fluvial reste structurellement marginale (2 % du fret terrestre), à un niveau qui n’a pas progressé en vingt ans malgré le soutien public et les atouts environnementaux du mode (un convoi fluvial = jusqu’à 220 camions évités). Le projet du canal Seine-Nord Europe (mise en service prévue à horizon 2030) constitue l’un des rares leviers structurants pour faire bouger ces lignes ; son coût (~5 Md€) et ses délais ont alimenté un débat récurrent sur la pertinence des grandes infrastructures fluviales en France.
Transport fluvial par catégorie de marchandises
Au-delà du volume global (43,7 millions de tonnes transportées en 2024 sur le réseau de Voies navigables de France, soit l’équivalent de 2,1 millions de poids lourds et environ 404 000 tonnes de CO₂ évitées), la structure du fret fluvial français reste dominée par deux grandes filières historiques. Les matériaux de construction (BTP) et les produits agricoles et agroalimentaires représentent à eux seuls environ les deux tiers des tonnes transportées. En 2024, ces deux filières reculent (respectivement -4,0 % et -2,5 %, sous l’effet de la baisse de la production de granulats et d’une mauvaise campagne céréalière), tandis que la croissance d’ensemble (+2,9 % en tonnes-kilomètres) est portée par des filières plus dynamiques : les produits pétroliers (+33 %), la chimie et les engrais (+17,8 % en t.km), la métallurgie (+7,8 %) et surtout les conteneurs, qui atteignent un record avec 570 000 EVP acheminés (+5 % vs 2023), notamment sur l’axe Seine.
TRANSPORT FLUVIAL FRANÇAIS PAR FILIÈRE (2024)
| Libellé | REPÈRE 2024 | ÉVOLUTION 2024 / 2023 |
|---|---|---|
| MATÉRIAUX DE CONSTRUCTION (BTP) | 16,7 MT | -4,0 % |
| PRODUITS AGRICOLES ET AGROALIMENTAIRES | Filière historique | -2,5 % |
| PRODUITS PÉTROLIERS ET ÉNERGIE | Forte progression | +33 % |
| CHIMIE ET ENGRAIS | Hausse marquée | +17,8 % (T.KM) |
| MÉTALLURGIE (MINERAIS, PRODUITS) | Rebond au 2e semestre | +7,8 % |
- BTP :16,7 M tonnes (38 %)
- Agroalimentaire :12,2 M tonnes (28 %)
- Autres (énergie, metallurgie, chimie) :14,8 M tonnes (34 %)
Ports maritimes français
Les ports français traitent annuellement environ 325 millions de tonnes de marchandises (2024), soit l’équivalent du transport fluvial européen complet. Le pays compte un grand port fluvio-maritime sur l’axe Seine (HAROPA, fusion Le Havre-Rouen-Paris) et cinq Grands Ports Maritimes (GPM) métropolitains – Marseille-Fos, Dunkerque, Nantes-Saint-Nazaire, La Rochelle, Bordeaux – ainsi que plusieurs ports décentralisés (Calais-Boulogne, Sète). Cette section, nouvelle dans la v3, donne une vue agrégée du transport maritime de marchandises transitant par les ports français.
TRAFICS DES PRINCIPAUX PORTS MARITIMES FRANÇAIS (MT, 2024)
| Libellé | ||||
|---|---|---|---|---|
| TRAFIC 2024 (MT) | 2024/2023 | TRAFIC 2025 (MT) | SPÉCIALITÉ DOMINANTE | |
| HAROPA (LE HAVRE + ROUEN + PARIS) | 82,8 | +2,4 % | 84,7 (+2 %) | Conteneurs (3,1 M EVP), hydrocarbures, vrac |
| MARSEILLE-FOS | 70,5 | -1,9 % | 70 | Hydrocarbures/GNL, conteneurs, vrac |
| DUNKERQUE | 45,9 | +4,7 % | n.d. | Vracs solides, sidérurgie, conteneurs |
| CALAIS-BOULOGNE (TRANSMANCHE) | 40 | +9 % | n.d. | Roulier transmanche (1,8 M unités fret) |
Précision de périmètre : la France compte un grand port fluvio-maritime sur l’axe Seine (HAROPA) et cinq Grands Ports Maritimes métropolitains (Dunkerque, Nantes-Saint-Nazaire, La Rochelle, Bordeaux, Marseille-Fos), Calais-Boulogne étant géré par la région Hauts-de-France. En 2024, le total France s’établit à 325,5 Mt (-0,3 %). En 2025, l’Union des Ports de France fait état d’un trafic des principaux ports de commerce métropolitains d’environ 314 Mt, en progression de +2,9 % (le total et le périmètre exact 2025 restent à consolider ; HAROPA confirme 84,7 Mt, +2 %).
Conteneurs : un indicateur de globalisation
Le trafic de conteneurs (mesuré en EVP, équivalents-vingt-pieds) est l’un des indicateurs les plus suivis du commerce maritime. En 2024, HAROPA (Le Havre) reste le premier port à conteneurs français avec 3,1 millions d’EVP (+19 %), suivi par Marseille-Fos (~1,6 M EVP) et Dunkerque (~0,8 M EVP, en forte progression). À titre de comparaison européenne, Rotterdam (Pays-Bas) traite plus de 13 millions d’EVP/an et Anvers (Belgique) plus de 12 millions d’EVP – le retard structurel des ports français face à leurs concurrents du Range Nord est un sujet économique récurrent.
Fret aérien
Le fret aérien représente un volume modeste en tonnage (de l’ordre de 2,1 Mt/an pour Roissy-CDG) mais un poids économique majeur (haute valeur unitaire des produits transportés : composants électroniques, pharmaceutiques, périssables haut de gamme, pièces détachées). Roissy-Charles-de-Gaulle est le 1er hub fret de l’Union européenne, devant Francfort et Amsterdam, grâce à la combinaison du hub d’Air France-KLM Cargo, des opérateurs intégrateurs (FedEx, DHL Express) et de la base de La Poste/Chronopost à Roissy.
FRET AÉRIEN : PRINCIPALES PLATEFORMES FRANÇAISES
| Libellé | TONNAGE | REPÈRE | ACTEURS STRUCTURANTS |
|---|---|---|---|
| ROISSY-CDG | 2,0 Mt | 1er hub fret UE, 9e mondial | Air France-KLM Cargo, FedEx, DHL, La Poste |
| FRANCFORT (DE) | 2,0 Mt | 1er ex æquo UE | Lufthansa Cargo |
| AMSTERDAM-SCHIPHOL (NL) | 1,5 Mt | hub Range Nord | AF-KLM Cargo, Martinair |
| LIÈGE-BIERSET (BE) | 1,1 Mt | hub express/e-commerce | FedEx/TNT, Alibaba |
| ENSEMBLE AÉROPORTS FRANÇAIS | 2,1 Mt | dont 94 % international | DGAC |
Lecture stratégique
Le fret aérien est un mode à la fois indispensable (livraisons internationales express, e-commerce transfrontalier) et fortement émissif par tonne-kilomètre transportée (de l’ordre de 20 à 70 fois plus émissif que le fret maritime selon les distances et les navires considérés, source ADEME Base Carbone : ~500-700 g CO₂/t.km en aérien longue distance vs ~10-30 g/t.km en maritime). Sa décarbonation passe par les SAF (carburants aériens durables), dont l’incorporation est rendue obligatoire par le règlement européen ReFuelEU Aviation : 2 % en 2025, 6 % en 2030, 70 % en 2050. La transition est plus difficile pour le fret que pour le transport passagers car les volumes en jeu et la sensibilité-prix des chargeurs sont supérieurs.
Logistique du dernier kilomètre et e-commerce
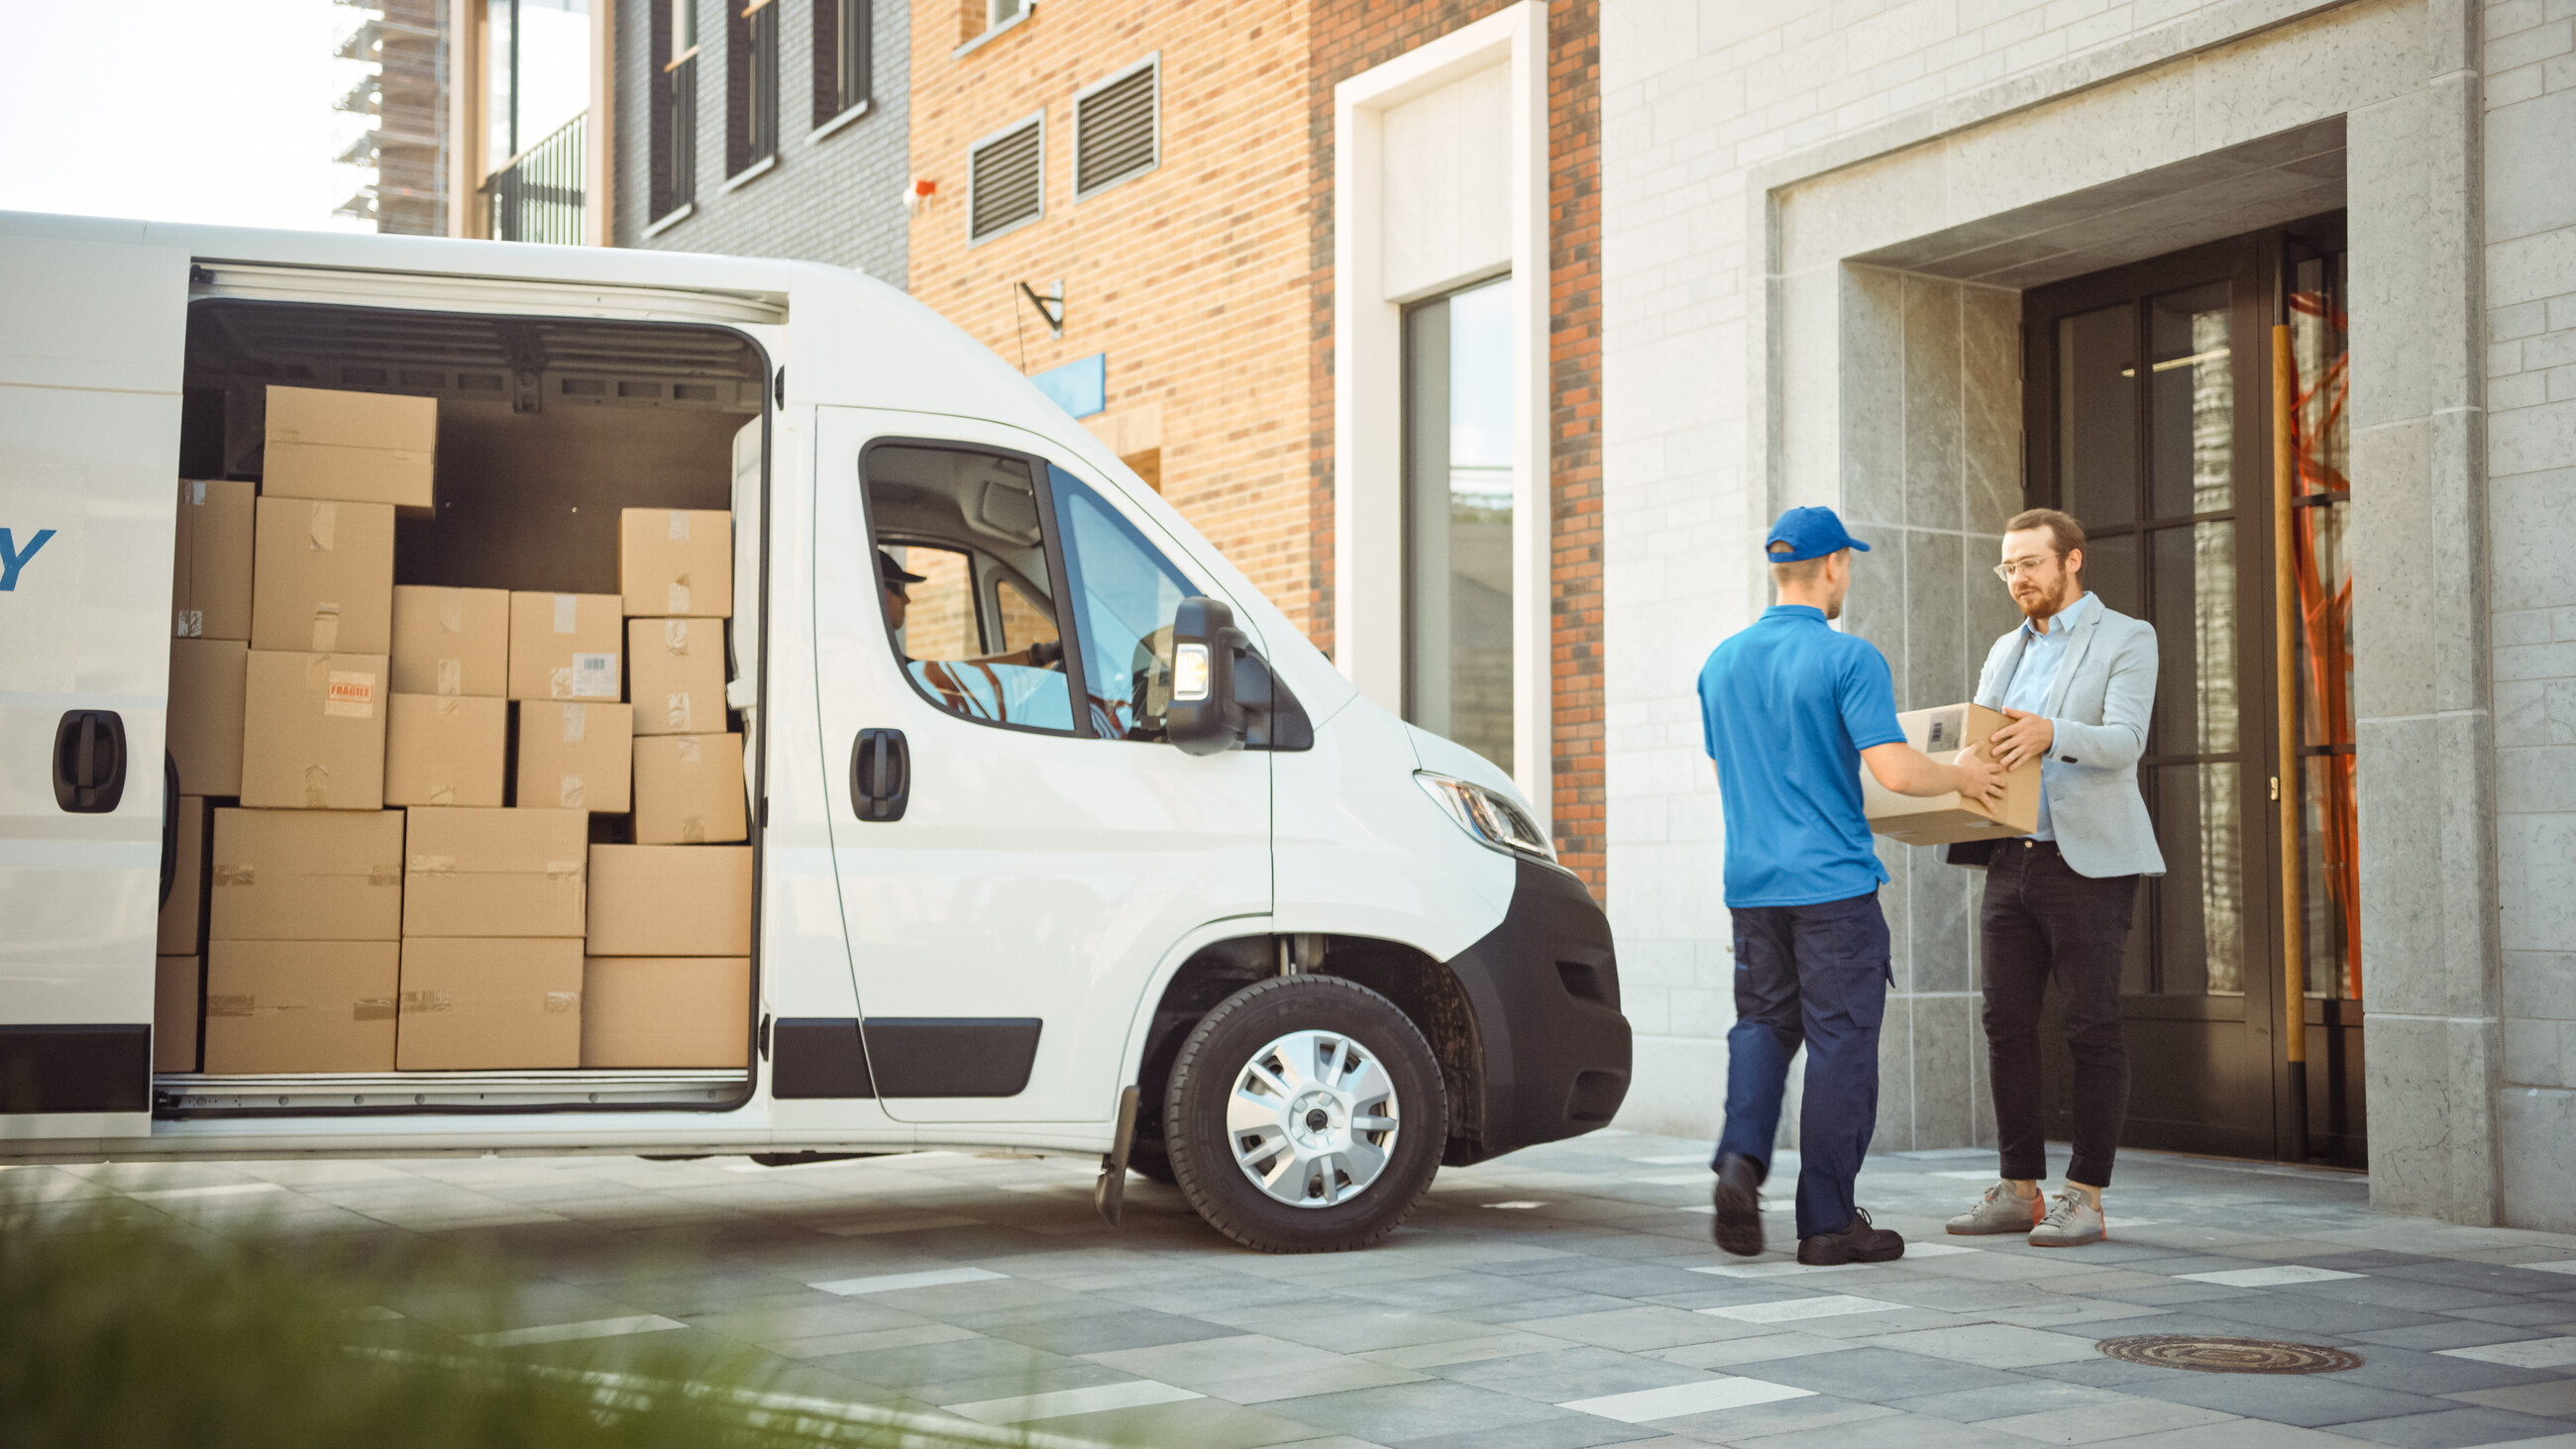
La logistique du dernier kilomètre – segment final entre l’entrepôt logistique et le destinataire – est devenue l’un des sujets structurants des mobilités urbaines. Cette section présente les indicateurs structurants du marché français ; les ordres de grandeur et le contexte économique sont également traités en [→ chap 1.11]
INDICATEURS STRUCTURANTS DU E-COMMERCE ET DU DERNIER KILOMÈTRE EN FRANCE
| Libellé | |||
|---|---|---|---|
| VALEUR | SOURCE | NOTE | |
| VOLUME COLIS LIVRÉS FRANCE 2024 | 1,5 milliard | FEVAD / Min. Économie | Dont 800 M de colis < 150 € (plateformes étrangères) |
| CA DU E-COMMERCE FRANCE 2024 (MD€) | 175,3 (+9,6 %) | FEVAD | Dont 66,9 Md€ de produits (+6 %) |
| PART DANS LE COMMERCE DE DÉTAIL | 11 % | FEVAD | En progression continue |
| EMPLOIS DU E-COMMERCE FRANCE 2024 | 212 000 (+8 %) | FEVAD | — |
Acteurs structurants en France
– La Poste / Colissimo et Chronopost (filiale du Groupe La Poste) – leader historique. – Mondial Relay (Groupe Otto / Hermes Europe) – point relais. – DPD France (Geopost, filiale de La Poste) – BtoC et BtoB. – GLS France – concurrent européen. – Geodis (filiale SNCF) – logistique intégrée. – Amazon Logistics (Amazon Flex, lockers, hubs) – internalisation croissante. – UPS, FedEx – opérateurs intégrateurs internationaux. – ColisPrivé – opérateur indépendant français.
L’effet du e-commerce sur le parc VUL et sur la circulation urbaine est massif et croissant. La transition vers les VUL électriques – soutenue par la TVS, par les ZFE et par les engagements RSE des grands chargeurs – constitue le principal vecteur de modernisation du parc utilitaire urbain (cf. chap 7.7). Les principaux chargeurs (Carrefour, La Poste, Geodis, Amazon) ont annoncé des objectifs de zéro émission urbaine à horizon 2030-2035 sur les segments dernier kilomètre. Mais la massification de cette transition se heurte à plusieurs verrous : autonomie des VUL électriques, recharge rapide pour les flottes nocturnes, surcoût d’achat. Cf. également chap 12 sur les émissions associées.
Sources principales et statut des données
Sources principales
– SDES – Bilan annuel des transports en 2024 (novembre 2025) ; Chiffres clés des transports édition 2026 (avril 2026).
– Autorité de régulation des transports (ART) – Bilan ferroviaire France 2024 (juin 2025).
– Voies Navigables de France (VNF) – rapports annuels et trimestriels.
– Observatoire des transports de marchandises à travers les Alpes (Conseil départemental de Savoie).
– Eurostat – transports terrestres marchandises et statistiques européennes.
– UIRR – transport combiné rail-route.
– Getlink – rapports 2024 et 2025 (transmanche).
– Union des Ports de France ; Grands Ports Maritimes (HAROPA, Marseille-Fos, Dunkerque, Bordeaux, Nantes-Saint-Nazaire, La Rochelle).
– DGAC, ACI Europe, Union des Aéroports Français (UAF) – pour le fret aérien.
– FEVAD, ARCEP – pour le e-commerce et le dernier kilomètre.
– FNTR, OTRE, Union TLF – fédérations du transport routier.
Ruptures méthodologiques signalées
Trois ruptures importantes affectent les données 2024 du chapitre 3. (1) La ligne ferroviaire de Maurienne (Mont-Cenis) est fermée depuis l’éboulement du 27 août 2023, créant une rupture de série pour le transport combiné franco-italien et le trafic ferroviaire transalpin via le Mont-Cenis. (2) La fermeture du tunnel du Mont-Blanc pour travaux de rénovation du 16 septembre au 18 décembre 2024 a entraîné un report massif vers le Fréjus (+70 % de trafic) et Vintimille ; les données 2024 ne sont pas directement comparables aux séries antérieures. (3) Effet attendu fin 2025 : la fin du service de ferroutage suisse pourrait reporter ~77 000 camions/an supplémentaires sur les routes franco-italiennes.
Lien avec les autres chapitres
[→ chap 1] Économie des mobilités : économie du dernier kilomètre, externalités du fret. [→ chap 2] Transport de voyageurs : autre face du transport, comparaisons modales. [→ chap 7] Parc : parc PL et VUL, dynamique liée au e-commerce. [→ chap 11] Énergie : carburants des PL, hydrogène pour le fret routier longue distance. [→ chap 12] Émissions : empreinte carbone du fret par mode. [→ chap 5] Flux : transalpin et transmanche, encombrements urbains.
Statut des données
Les principaux indicateurs 2024 sont CONFIRMÉS par le SDES : transport intérieur de marchandises (344 Md t.km), transport ferroviaire France (33,1 Md t.km), transport fluvial France (~6,0 Md t.km), trafic maritime ports France (325,5 Mt). Les ventilations détaillées (par compte propre/d’autrui, par catégorie de marchandises pour le fluvial, par port maritime, par plateforme aéroportuaire) seront publiées progressivement par les producteurs (VNF, SDES, Union des Ports de France, DGAC) au T2-T3 2026.